

هر بار که یک شرکت بورسی اعلام میکند قرار است از محل تجدید ارزیابی داراییها افزایش سرمایه بدهد، موجی از هیجان در بازار به راه میافتد. سهم چند روز متوالی صف خرید میشود، گروههای تلگرامی پر از توصیههای خرید میشوند و برخی معاملهگران بدون فهم ماهیت موضوع وارد سهم میشوند. ماهها بعد همان افراد با زیان از سهم خارج میشوند و نمیدانند دقیقاً چه اتفاقی افتاد.
این مقاله برای آن دسته از سرمایهگذاران نوشته شده که میخواهند واقعیت کامل این موضوع را بدانند؛ نه فقط تعریف آکادمیک آن را. به عنوان یک تحلیلگر ارشد بازار سرمایه که سالهاست رفتار این سهمها را دنبال کرده، تمام ریزهکاریها، تلهها و فرصتهای واقعی این رویداد را با زبان ساده و مثالهای ملموس بررسی میکنیم.
نیت جستجوی شما چیست؟اگر تازه با این مفهوم آشنا شدهاید، از بخش اول شروع کنید. اگر سهامدار شرکتی هستید که اعلام تجدید ارزیابی کرده، مستقیم به بخش «تحلیل سناریوها» و «چکلیست تصمیمگیری» بروید.
افزایش سرمایه از محل تجدید ارزیابی داراییها چیست؟
در اقتصاد تورمی ایران، یک پارادوکس عجیب وجود دارد: شرکتی ممکن است روی میلیاردها تومان دارایی ارزشمند نشسته باشد، اما در کاغذ و دفاتر حسابداری، ضعیف و حتی ورشکسته به نظر برسد. دلیل این ماجرا، قانون ثبت داراییها به قیمت تمامشده تاریخی است.
طبق استانداردهای حسابداری ایران، شرکتها موظفند داراییهای بلندمدت خود زمین، ساختمان، ماشینآلات و تجهیزات را به همان قیمتی که خریداری کردهاند در ترازنامه ثبت کنند. اگر شرکتی در سال ۱۳۷۰ زمینی را ۱۰۰ میلیون ریال خریده باشد، همان عدد تا سالها حتی دههها در دفاتر میماند. اما ارزش واقعی همان زمین در سال ۱۴۰۵ ممکن است به ۱۰۰ میلیارد ریال رسیده باشد.
این شکاف عظیم بین ارزش دفتری و ارزش واقعی که در اقتصاد تورمی ایران بسیار بزرگ است مبنای «تجدید ارزیابی داراییها» است. در این فرایند، ارزش داراییها در ترازنامه بهروز میشود و مابهالتفاوت به سرمایه ثبتی شرکت اضافه میگردد.
نکته کلیدی برای درک بهترافزایش سرمایه از محل تجدید ارزیابی داراییها یکی از چهار روش اصلی افزایش سرمایه در بورس تهران است. سایر روشها عبارتند از: آورده نقدی و مطالبات حال شده، سود انباشته، و صرف سهام. این روش از نظر ورود نقدینگی به شرکت، ضعیفترین گزینه محسوب میشود.
فرایند تجدید ارزیابی گام به گام چگونه است؟
مسیر انجام تجدید ارزیابی داراییها و تبدیل آن به افزایش سرمایه، یک مسیر چند مرحلهای است که در ادامه به صورت کامل توضیح داده شده:
- تصمیم هیئتمدیره: شرکت تصمیم میگیرد داراییهای خود را تجدید ارزیابی کند و موضوع در صورتجلسه هیئتمدیره ثبت میشود.
- انتخاب کارشناس رسمی: کارشناس رسمی دادگستری با تخصص مرتبط (کارشناس اموال، ماشینآلات یا ساختمان) برای ارزیابی انتخاب میشود.
- صدور گزارش ارزیابی: کارشناس پس از بازدید میدانی، ارزش روز داراییها را تعیین و گزارش رسمی صادر میکند.
- اخذ مجوز از سازمان بورس: شرکت با ارائه طرح توجیهی افزایش سرمایه (که در سامانه کدال منتشر میشود) از سازمان بورس مجوز میگیرد.
- ثبت در ترازنامه: ارزش دارایی در سرفصل مربوطه بهروز میشود و مابهالتفاوت به حساب «مازاد تجدید ارزیابی» در بخش حقوق صاحبان سهام منظور میگردد.
- تشکیل مجمع فوقالعاده: در مجمع فوقالعاده سهامداران، افزایش سرمایه به رأی گذاشته و تصویب میشود.
- ثبت رسمی در اداره ثبت شرکتها: پس از تصویب مجمع، افزایش سرمایه در اداره ثبت ثبت میشود.
- توزیع سهام جدید: سهام جایزه (برگههای سهم جدید) به نسبت درصد مالکیت هر سهامدار توزیع میشود.
مثال عددی ملموس از تجدید ارزیابی
فرض کنید شرکت «الف» با سرمایه ۱۰۰ میلیارد ریال (یعنی ۱ میلیارد سهم ۱۰۰ ریالی) یک قطعه زمین با ارزش دفتری ۱۰۰ میلیون ریال دارد. پس از تجدید ارزیابی توسط کارشناس رسمی، ارزش روز این زمین ۱۰۰ میلیارد ریال تعیین میشود.
مازاد تجدید ارزیابی برابر است با:
۱۰۰,۰۰۰,۰۰۰,۰۰۰ − ۱۰۰,۰۰۰,۰۰۰ = ۹۹,۹۰۰,۰۰۰,۰۰۰ ریال (≈ ۱۰۰ میلیارد ریال)
این مبلغ به سرمایه ثبتی اضافه میشود. سرمایه از ۱۰۰ به ۲۰۰ میلیارد ریال میرسد، یعنی افزایش سرمایه ۱۰۰ درصدی. به این ترتیب، به ازای هر ۱ سهم، ۱ سهم جدید به سهامداران تعلق میگیرد.
فرمول قیمت تئوریک سهم پس از افزایش سرمایه
یکی از مهمترین سوالات هر سرمایهگذار این است: بعد از ثبت افزایش سرمایه، قیمت سهم در تابلو به چه عددی تغییر میکند؟ پاسخ این سوال را فرمول زیر میدهد:
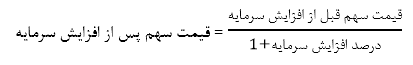
مثال محاسبه قیمت تئوریک
فرض کنید قیمت سهم شرکت «الف» قبل از مجمع ۵,۰۰۰ ریال است و شرکت افزایش سرمایه ۱۰۰ درصدی از محل تجدید ارزیابی داده است:
قیمت تئوریک = ۵,۰۰۰ ÷ (۱ + ۱) = ۲,۵۰۰ ریال
یعنی سهامداری که قبل از مجمع ۱۰۰ سهم به ارزش ۵۰۰,۰۰۰ ریال داشت، بعد از ثبت افزایش سرمایه، ۲۰۰ سهم به ارزش ۵۰۰,۰۰۰ ریال خواهد داشت. ثروت او تغییری نکرده است.
هشدار مهم برای سرمایهگذارانقیمت تئوریک سهم پس از افزایش سرمایه از محل تجدید ارزیابی، دقیقاً به همان نسبت کاهش مییابد که تعداد سهام افزایش پیدا کرده است. اگر افزایش سرمایه ۳۰۰ درصدی باشد، قیمت سهم به یکچهارم قیمت قبلی میرسد. این یعنی نه سودی ایجاد شده و نه ثروتی از هوا خلق شده است!
چه شرکتهایی از تجدید ارزیابی استفاده میکنند؟
در بورس تهران، دو دسته اصلی از شرکتها به سراغ این روش میروند که تفاوت وضعیت آنها برای تحلیل بسیار اهمیت دارد:
دسته اول: شرکتهای مشمول ماده ۱۴۱ قانون تجارت
طبق ماده ۱۴۱ لایحه اصلاحی قانون تجارت، اگر زیان انباشته یک شرکت از نصف سرمایه ثبتی آن تجاوز کند، هیئتمدیره موظف است فوری مجمع عمومی فوقالعاده تشکیل دهد تا سهامداران درباره انحلال یا ادامه فعالیت با افزایش سرمایه تصمیم بگیرند.
این شرکتها معمولاً نه سود انباشته دارند و نه توان جذب آورده نقدی از سهامداران؛ بنابراین تنها برگ برندهشان، داراییهای ارزشمندی است که سالهاست با قیمت تاریخی ثبت شدهاند. تجدید ارزیابی برای این دسته یک «نجات موقت» است، نه یک «درمان ریشهای».
دسته دوم: شرکتهای سالم با دارایی کمارزشگذاریشده
برخی شرکتهای سودده و سالم نیز برای اهداف مشخصی از این روش استفاده میکنند:
- بهبود نسبت بدهی به حقوق صاحبان سهام (D/E Ratio)
- افزایش ظرفیت دریافت تسهیلات بانکی
- اصلاح نسبتهای مالی برای جذب سرمایهگذار یا شریک استراتژیک
- انعکاس واقعیتر ارزش داراییها در ترازنامه
این دسته وضعیت بهمراتب بهتری دارند چون مشکل عملیاتی جدی ندارند و تجدید ارزیابی صرفاً یک ابزار بهینهسازی مالی برای آنهاست.
نکات مالیاتی حیاتی که هر سرمایهگذاری باید بداند

موضوع مالیات در تجدید ارزیابی داراییها یکی از پیچیدهترین و مهمترین جنبههای این رویداد است. اشتباه در تحلیل این بخش میتواند سرمایهگذاری را به فاجعه تبدیل کند.
قانون پایه: مالیات ۲۵ درصدی
طبق قانون مالیاتهای مستقیم (ماده ۱۴۹ و تبصرههای آن)، در شرایط عادی، شرکتهایی که داراییهای خود را تجدید ارزیابی میکنند باید ۲۵ درصد از مابهالتفاوت ارزش قدیم و جدید را به عنوان مالیات بپردازند. در مثال ما، این رقم معادل ۲۵ درصد از ۱۰۰ میلیارد ریال یعنی حدود ۲۵ میلیارد ریال مالیات میشود عددی بسیار سنگین، آن هم بدون اینکه ریالی نقدینگی جدید وارد شرکت شده باشد.
معافیتهای مالیاتی در بودجههای سالانه
دولت معمولاً در قوانین بودجه سالانه، برای حمایت از شرکتهای مشمول ماده ۱۴۱ (و گاهی سایر شرکتها)، معافیت مالیاتی برای تجدید ارزیابی پیشبینی میکند. این معافیت حیاتی است؛ زیرا پرداخت مالیات سنگین بدون دریافت نقدینگی، فشار مضاعفی بر شرکت وارد میکرد.
نکته قانونی مهم برای سال ۱۴۰۵وضعیت معافیت مالیاتی تجدید ارزیابی داراییها هر سال در قانون بودجه تعیین میشود و ممکن است شرایط، سقف یا محدودیتهای خاصی داشته باشد. پیش از هرگونه تحلیل، حتماً آخرین مصوبات سال جاری را از سایت سازمان امور مالیاتی یا اطلاعیههای کدال بررسی کنید.
الزام تجدید ارزیابی هر ۵ سال یکبار
یک قانون مهم که اغلب فراموش میشود: تا زمانی که دارایی تجدید ارزیابیشده در تملک شرکت باقی باشد، شرکت موظف است هر ۵ سال یکبار فرایند تجدید ارزیابی را تکرار کند. این الزام، هزینههای اداری و کارشناسی مستمر برای شرکت ایجاد میکند. تنها استثنا این است که اگر دارایی فروخته شود، این الزام برطرف میشود.
تفاوت کلیدی: دارایی استهلاکپذیر در برابر استهلاکناپذیر
این بخش شاید مهمترین بخش این مقاله باشد و یکی از کمتر دیدهشدهترین جنبههای تجدید ارزیابی است. نوع دارایی مورد تجدید ارزیابی تأثیر بسیار متفاوتی بر عملکرد آتی شرکت دارد.
چرا تجدید ارزیابی دارایی استهلاکپذیر خطرناکتر است؟
وقتی یک دستگاه تولیدی تجدید ارزیابی میشود، ارزش دفتری آن چند برابر میشود. قانون مالیاتهای مستقیم میگوید این دارایی باید بر اساس ارزش جدید (نه قدیم) مستهلک شود. نتیجه این است که هزینه استهلاک سالانه چند برابر میشود و مستقیماً از سود شرکت کسر میگردد.
یک مثال ساده: اگر شرکتی ماشینآلاتش را ۲۰ برابر تجدید ارزیابی کند و نرخ استهلاک ۱۰ درصد باشد، هزینه استهلاک سالانه هم ۲۰ برابر میشود. اگر این شرکت قبلاً ۱۰۰ میلیارد ریال استهلاک سالانه داشت، حالا باید ۲,۰۰۰ میلیارد ریال استهلاک شناسایی کند. این یعنی EPS شرکت به شدت افت میکند و سهم با نسبت P/E بسیار بالا معامله میشود.
قانون طلایی تحلیلهمیشه بپرسید: کدام دارایی تجدید ارزیابی شده؟ اگر زمین باشد، ریسک کمتر است. اگر ماشینآلات و تجهیزات باشد، باید برای افت شدید سودآوری آماده باشید. این تفاوت میتواند سرنوشت سرمایهگذاری شما را تغییر دهد.
رفتار بازار: چرا سهم قبل از مجمع رشد میکند؟
از اولین تجربه اجرایی این نوع افزایش سرمایه در بورس تهران تاکنون، یک الگوی تکراری و جذاب مشاهده میشود: به محض انتشار طرح توجیهی افزایش سرمایه در سامانه کدال، سهم با اقبال بازار مواجه شده و اغلب تا قبل از برگزاری مجمع، رشدهای چشمگیری را تجربه میکند.
دلایل روانشناختی این رفتار بازار
چند عامل این پدیده را توضیح میدهد:
- توهم ارزانتر شدن سهم: سهامداران تصور میکنند با دریافت سهام جایزه، داراییشان بیشتر شده است در حالی که قیمت تئوریک به همان نسبت کاهش مییابد.
- انتظار رشد ارزش دفتری: بازار انتظار دارد با بزرگتر شدن داراییها، ارزش ذاتی سهم هم بالاتر رود.
- سیگنالدهی کاذب: برخی معاملهگران این رویداد را به عنوان یک کاتالیزور مثبت تلقی میکنند بدون اینکه ماهیت آن را بسنجند.
- امید به حل مشکل ماده ۱۴۱: سرمایهگذاران امیدوارند با خروج از ماده ۱۴۱، شرکت مسیر بهبود را طی کند.
- نقدشوندگی پایینتر سهم قبلاً: سهمهای مشمول ماده ۱۴۱ اغلب نقدشوندگی پایینی دارند؛ ورود ناگهانی تقاضا، قیمت را به سرعت بالا میبرد.
واقعیت تلخ پس از مجمع
پس از ثبت افزایش سرمایه و فروکش کردن هیجانات، اغلب شاهد افت قیمت سهم هستیم. دلیل ساده است: مشکلات عملیاتی شرکت همچنان پابرجاست. اگر شرکت زیانده باشد، طی چند دوره مالی مجدداً زیان انباشته سنگین خواهد داشت، نسبتهای مالی افت میکنند، و سهامداران که در اوج هیجان وارد شدهاند در یک چرخه معیوب گرفتار میشوند.
استراتژی عملی برای سرمایهگذاراناگر میخواهید از نوسانات قبل از مجمع بهره ببرید، باید با چشم باز وارد شوید: این رشد اغلب روانشناختی است نه بنیادی. خروج بهموقع قبل از برگزاری مجمع یا پس از ثبت افزایش سرمایه، اهمیت حیاتی دارد. سهامداری بلندمدت در شرکتهایی که مشکل عملیاتی دارند، ریسک بالایی دارد.
مزایا و معایب کامل افزایش سرمایه از محل تجدید ارزیابی
مزایا
- خروج از شمولیت ماده ۱۴۱: شرکتهای زیانده میتوانند از انحلال اجباری نجات یابند و فرصت بازسازی پیدا کنند.
- بهبود ساختار مالی: نسبت بدهی به حقوق صاحبان سهام بهبود مییابد و ترازنامه سالمتر به نظر میرسد.
- افزایش ظرفیت وامگیری: با بزرگتر شدن حقوق صاحبان سهام، شرکت میتواند تسهیلات بانکی بیشتری دریافت کند.
- بدون نیاز به نقدینگی: برخلاف آورده نقدی، هیچ پولی از سهامداران یا بازار دریافت نمیشود.
- انعکاس واقعیتر ارزش داراییها: ترازنامه به واقعیت اقتصادی نزدیکتر میشود و اطلاعات مفیدتری به ذینفعان میدهد.
- پشتیبان قیمت برای شرکتهای P/B محور: در برخی صنایع مثل بانکها و هلدینگها، ارزش دفتری اهمیت بیشتری دارد.
معایب و ریسکها
- ورود نقدینگی جدید نداریم: هیچ منبع مالی جدیدی به شرکت اضافه نمیشود؛ در نتیجه برنامههای توسعهای ممکن نیست.
- خطر هیجان کاذب بازار: رشد قیمت قبل از مجمع اغلب بنیادی نیست و سرمایهگذار دیرهنگام را در دام میاندازد.
- افت نسبتهای مالی کلیدی: ROE، ROA، گردش دارایی و حاشیه سود ممکن است کاهش یابند.
- افت شدید EPS در صورت تجدید ارزیابی دارایی استهلاکپذیر: هزینه استهلاک چند برابر میشود.
- الزام تکرار هر ۵ سال: هزینه و پیچیدگی اداری مستمر ایجاد میکند.
- علت ریشهای برطرف نمیشود: اگر مشکل عملیاتی باشد، این افزایش سرمایه تنها یک مسکن موقت است.
- ریسک مالیاتی در صورت حذف معافیت: اگر معافیت بودجهای وجود نداشته باشد، بار مالیاتی سنگین است.
سناریوهای مختلف پس از افزایش سرمایه: کدام اتفاق میافتد؟
سناریو ۱: شرکت مشکل عملیاتی را حل میکند (بهترین حالت)
اگر شرکتی پس از افزایش سرمایه، از طریق اقدامات اصلاحی واقعی فروش دارایی مازاد، کاهش بدهی، بهبود فرایند تولید، تغییر مدیریت یا ورود محصول جدید بتواند زیان انباشته را صفر کند و به سودآوری برسد، قیمت سهم رشد مضاعفی را تجربه خواهد کرد. این سناریو نادر اما واقعی است و نمونههایی از آن در بازار وجود داشته است.
سناریو ۲: مشکل عملیاتی ادامه دارد (رایجترین حالت)
در اکثر موارد، شرکتهایی که به دلیل زیان انباشته به این روش متوسل میشوند، همچنان در فرایند عملیاتی خود با مشکل دستوپنجه نرم میکنند. در این حالت:
- طی چند دوره مالی، مجدداً زیان انباشته سنگین در صورتهای مالی ظاهر میشود.
- نسبتهای مالی مجدداً افت میکنند.
- قیمت سهم پس از هیجان اولیه، سیر نزولی طی میکند.
- شرکت چند سال بعد مجدداً مشمول ماده ۱۴۱ میشود.
سناریو ۳: شرکت سالم با داراییهای ارزشمند (مثبتترین شرایط)
اگر شرکتی که تجدید ارزیابی میکند از نظر عملیاتی سودده و سالم باشد، این افزایش سرمایه میتواند کاملاً مثبت تلقی شود. ظرفیت وامگیری بیشتر، ساختار مالی بهتر و امکان توسعه از طریق اهرم مالی، همه میتوانند به رشد بلندمدت شرکت کمک کنند.
چکلیست تصمیمگیری: آیا این سهم ارزش سرمایهگذاری دارد؟
پاسخ به سوال «آیا باید این سهم را بخرم؟» یک کلمهای نیست. بستگی به ترکیب عوامل زیر دارد:
نتیجهگیری نهاییافزایش سرمایه از محل تجدید ارزیابی داراییها، نه داروی همه دردها و نه زهر مطلق است. یک ابزار مالی است که در شرایط درست میتواند مفید باشد. اما برای اکثر شرکتهای بورسی که از این روش استفاده میکنند، این افزایش سرمایه تنها یک «مسکن» موقت است نه «درمان» ریشهای. تحلیل دقیق صورتهای مالی، شناخت نوع دارایی تجدید ارزیابیشده و ارزیابی چشمانداز عملیاتی شرکت، کلید تصمیمگیری درست است.


نظر شما درباره این مقاله چیست؟
شما چه امتیازی میدهید؟