

اگر میپرسید نسبت P/E بالا بهتر است یا پایین، جواب کوتاه این است که هیچکدام بهتنهایی بهتر نیست. بارها شنیدهاید «P/E این سهم پایینه» یا «P/Eاش خیلی بالا رفته». هیچکدام از این دو جمله تنها معنایی ندارد و باید کنار رشد سود شرکت، میانگین گروه سهم و وضع کل بازار دیده شود. P/E بالا یعنی بازار به سود فردای شرکت امیدوار است و P/E پایین یعنی این امید کم است یا سهم هنوز دیده نشده.
در این مقاله اول نسبت P/E چیست را با یک مثال روزمره میگوییم. بعد میرسیم به جواب دقیقتر، یعنی اینکه P/E بالا کِی موجه است و کِی نه. در آخر، عددهای P/E کل بورس را از ۱۳۹۹ تا مهر ۱۴۰۵ کنار هم میگذاریم تا ببینید «بهترین نسبت P/E» در بورس ایران چه معنایی دارد.
نسبت P/E چیست و چه چیزی را نشان میدهد
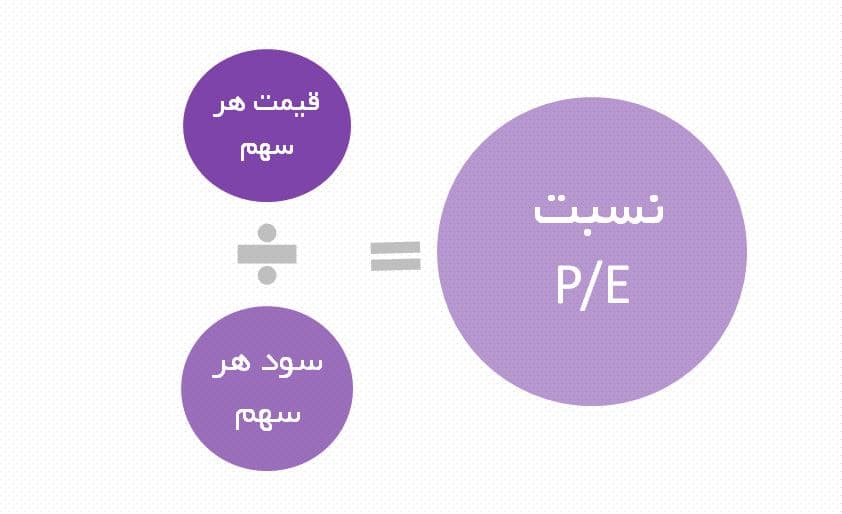
نسبت P/E مخفف عبارت Price to Earnings Ratio یا همان «نسبت قیمت به درآمد» است. فرمول محاسبهی آن بسیار ساده است.
P/E نشان میدهد سرمایهگذار به ازای هر ۱ ریال سودی که شرکت برای هر سهم میسازد، حاضر است چند ریال پرداخت کند. اگر با مفهوم EPS آشنا نیستید، پیشنهاد میکنیم ابتدا مقاله تفاوت EPS و DPS چیست را مطالعه کنید.
مفهوم P/E با یک مثال ساده پیش از رسیدن به بورس
بهترین راه برای فهمیدن P/E، شروع از یک مثال روزمره است. فرض کنید ۱ میلیون تومان در بانک سپردهگذاری میکنید و بانک سالانه ۲۰٪ سود به شما میدهد، یعنی ۲۰۰ هزار تومان.
حالا P/E همین سرمایهگذاری را حساب کنید.
P/E برابر ۵ یعنی چه؟ یعنی شما به ازای هر ۱ ریال سودی که از بانک میگیرید، ۵ ریال پرداخت کردهاید. یا به بیان دیگر، ۵ سال طول میکشد تا اصل سرمایهتان از طریق سود برگردد.
نکته کلیدییک راه دیگر برای خواندن P/E این است که بپرسید با سود فعلی شرکت، چند سال طول میکشد تا پولم برگردد. اگر P/E سهمی ۵ باشد، جواب ۵ سال است و هرچه عدد کوچکتر باشد، بازگشت سریعتر است. فقط یادتان باشد این حساب وقتی درست درمیآید که سود شرکت در آن سالها کم نشود.
نسبت P/E در بورس چطور محاسبه میشود
در بورس هم منطق دقیقاً همین است. فرض کنید قیمت روز سهم شرکتی ۲۰۰ تومان و EPS آن، یعنی سود هر سهم در سال جاری، ۵۰ تومان باشد.
یعنی سرمایهگذاران بورس حاضرند به ازای هر ۱ ریال سود این شرکت، ۴ ریال پرداخت کنند. تصویر زیر جای P/E را روی صفحهی نماد فولاد مبارکه اصفهان نشان میدهد. عددی که روی تصویر میبینید مال روز عکسبرداری است و امروز فرق دارد، پس فقط به جای آن نگاه کنید. در TSETMC معمولاً همین عدد در صفحهی نماد، کنار P/E گروه، آمده است.

انواع نسبت P/E در بورس ایران
P/E فقط یک عدد ساده نیست؛ بسته به نحوه محاسبه، به دو نوع اصلی تقسیم میشود که شناخت تفاوت آنها خیلی مهم است.
۱. P/E دنبالهدار یا گذشتهنگر
سادهترین نوع P/E است. در این روش قیمت روز سهم را بر سود واقعی چهار فصل اخیر، یعنی ۱۲ ماه اخیر یا همان TTM، تقسیم میکنند. عددی که معمولاً در صفحهی نماد در TSETMC میبینید از همین نوع است و EPS پشت آن را در صورتهای مالی کدال پیدا میکنید. هر بار که قیمت سهم تغییر کند، این نسبت هم تغییر میکند.
۲. P/E برآوردی یا فوروارد
در این نوع به جای سود گذشته، سود پیشبینیشدهی ۱۲ ماه آینده در مخرج کسر مینشیند. تحلیلگر برای تخمین سود آینده و تعیین یک P/E «منصفانه» برای سهم، چند چیز را در نظر میگیرد، از جمله موارد زیر.
- نرخ رشد سود شرکت در آینده
- نرخ بهره بانکی
- نرخ تورم
- وضعیت صنعت و اقتصاد کلان
P/E منصفانه همان ضریبی است که به نظر تحلیلگر بازار باید به هر ریال سود این شرکت بدهد، و پایهی ارزشگذاری سهام است. نحوهی محاسبهی P/E فوروارد، مثال و خطای پیشبینی سود در بازار تورمی را جداگانه در مقالهی P/E فوروارد چیست آوردهایم.
تفاوت P/E دنبالهدار و فوروارد در عمل
مثال عملیفرض کنید P/E دنبالهدار سهمی در بازار ۵ است، اما شما با تحلیل محاسبه کردهاید که P/E منصفانه آن باید ۶ باشد. اگر تحلیل شما درست باشد، سهم هنوز جا برای رشد دارد و قیمتش میتواند به سمت P/E منصفانه بالا برود. اگر تحلیل شما اشتباه باشد، همان ۵ هم شاید قیمت درستی باشد.
کاربرد نسبت P/E در ارزشگذاری سهام
یکی از مهمترین کاربردهای P/E، ارزشگذاری سهام است. فرمول کار بسیار ساده است.
مثال عددی کامل برای ارزشگذاری با P/E
فرض کنید این دو عدد را دارید.
- P/E منصفانهای که برای شرکت محاسبه کردهاید برابر ۶ است
- EPS پیشبینیشده شرکت ۱۰۰ تومان است
ارزش ذاتی سهم = ۶ × ۱۰۰ = ۶۰۰ تومان
حالا این عدد را با قیمت فعلی بازار مقایسه کنید. جدول زیر فقط یک مثال آموزشی است و ارزش ذاتی همیشه برآورد خودتان است، نه یک قیمت قطعی.
نسبت P/E بالا بهتر است یا پایین
این سؤال ذهن بیشتر سرمایهگذاران تازهکار را درگیر میکند. جواب کوتاه این است که هیچکدام بهتنهایی بهتر نیستند. هر کدام پیام خودش را دارد و باید آن را با رشد سود، گروه سهم و نرخ سود بانکی سنجید.
نسبت P/E بالا یعنی چه
وقتی P/E یک سهم بالاست، بازار انتظار دارد که سود شرکت در آینده رشد قابل توجهی داشته باشد. سرمایهگذاران حاضرند امروز بیشتر بپردازند چون به آینده شرکت خوشبین هستند.
- اگر انتظار بازار درست باشد، سود شرکت در آینده بالا میرود، EPS بزرگ میشود، و P/E دوباره به حالت تعادل برمیگردد.
- اگر انتظار بازار اشتباه باشد، قیمت سهم افت میکند تا P/E متعادل شود.
نسبت P/E پایین یعنی چه
وقتی P/E پایین است، بازار انتظار دارد که سود شرکت در آینده کاهش یابد یا حداقل رشد نکند. البته گاهی هم سهم فقط به خاطر بیتوجهی بازار ارزان مانده است، و اگر بتوانید این را اثبات کنید، فرصت خوبی پیدا کردهاید.
- اگر انتظار بازار درست باشد، سود شرکت کم میشود و P/E دوباره متعادل میشود.
- اگر بازار اشتباه کرده باشد، یک سهم ارزنده با قیمت پایین پیدا کردهاید.
کِی نسبت P/E بالا موجه است و کِی نه
یک مثال عددی ساده جواب را روشنتر میکند. دو شرکت را در نظر بگیرید که سود هر سهم هر دو ۱۰۰ تومان است. سهم «الف» ۱,۲۰۰ تومان معامله میشود و P/E آن ۱۲ است، ولی سودش سالهاست تکان نخورده. سهم «ب» ۲,۰۰۰ تومان معامله میشود و P/E آن ۲۰ است. طرح توسعهی «ب» به بهرهبرداری رسیده و انتظار میرود سودش هر سال ۴۰ درصد بیشتر شود. قیمت هر دو را ثابت بگیرید و ببینید P/E با رشد سود چه میشود.
اگر سود سهم «ب» واقعاً به این شکل رشد کند، P/E ۲۰ امروز دو سال بعد به حدود ۱۰ میرسد و از «الف» هم پایینتر مینشیند. یعنی کسی که «ب» را خریده گران نخریده بوده. اما اگر طرح عقب بیفتد و سود سال اول فقط ۱۰ درصد بالا برود، P/E سهم «ب» هنوز حدود ۱۸ است. در آن صورت یا قیمت باید پایین بیاید یا باید صبر کرد تا سود به قیمت برسد.
پس اگر دوباره بپرسید نسبت P/E بالا بهتر است یا پایین، جواب این است که P/E بالا فقط وقتی موجه است که رشد سود پشتش باشد. باید بتوانید دلیل آن رشد را نام ببرید، مثل ظرفیت تازه، قرارداد فروش یا افزایش نرخ محصول. در بازار تورمی ۱۴۰۵ حواستان باشد که بخشی از رشد اسمی سود فقط بازتاب بالا رفتن قیمتهاست و رشد واقعی نیست.
P/E پایین هم وقتی نشانه ارزانی است که سود پایدار باشد. اگر سود یکباره از فروش یک دارایی آمده باشد، P/E پایین فقط ظاهر ماجراست.
چرا به P/E تنها نباید اعتماد کرددر مثال بالا، سهم «ب» با P/E ۲۰ در نگاه اول گران بود، ولی با رشد ۴۰ درصدی سود، دو سال بعد ارزانتر از «الف» درآمد. اگر آن رشد محقق نمیشد، همان ۲۰ گران میماند. P/E فقط انتظار بازار را نشان میدهد و بازار گاهی اشتباه میکند، پس درستی آن انتظار را با تحلیل مستقل خودتان بسنجید.
نسبت P/E گروه و مقایسه بین صنایع
یکی از کاربردهای حرفهایتری که در مقالات ابتدایی کمتر به آن اشاره میشود، مقایسه P/E یک سهم با P/E گروه (صنعت) آن است.
در بورس ایران، هر صنعت یک P/E میانگین دارد. الگوی معمول چیزی شبیه فهرست زیر است.
- صنایع فلزی معمولاً P/E پایینتری دارند
- صنایع دارویی و غذایی P/E متوسط دارند
- شرکتهای فناوری و نرمافزاری معمولاً P/E بالاتری دارند
اگر P/E یک سهم از میانگین گروهش پایینتر باشد، میتواند نشانهای از ارزندگی باشد. اما اگر بالاتر از میانگین گروه باشد، باید دلیل محکمی برای این تفاوت وجود داشته باشد.
در نمای فعلی صفحهی نماد در TSETMC، کنار P/E خود سهم، معمولاً «P/E گروه» هم آمده و سادهترین مقایسه همین دو عدد است. مثلاً سهمی با P/E برابر ۵ در گروهی که میانگینش ۸ است، حدود ۳۸ درصد پایینتر از میانگین گروه معامله میشود. این فاصله هنوز جواب نیست و فقط یک سؤال است.
باید بپرسید بازار چرا برای این شرکت ضریب کمتری میدهد. شاید به خاطر بدهی باشد، شاید قیمتگذاری دستوری یا سودی که تکرار نمیشود.
نکته حرفهایP/E سهام صنایع مختلف را با هم مقایسه نکنید. P/E یک شرکت فلزی و P/E یک شرکت نرمافزاری یک جور خوانده نمیشود، چون سودشان از دو منطق متفاوت میآید و ریسکشان هم فرق دارد. P/E را همیشه درون یک صنعت مقایسه کنید.
بهترین نسبت P/E در بورس ایران چند است
اگر دنبال یک عدد جادویی هستید، چنین عددی وجود ندارد. آنچه وجود دارد سه مقایسه است. P/E سهم را با میانگین گروهش بسنجید، با تاریخچهی خودش بسنجید و با P/E کل بازار بسنجید تا بدانید با چه ضریبی وارد بازار میشوید. برای کل بازار، دامنهی ۶ تا ۸ را معمول میدانند، ولی چند سال اخیر نشان داد این دامنه ثابت نیست.
نسبت P/E کل بازار از ۱۳۹۹ تا مهر ۱۴۰۵
این عددها از گزارشهای رسانهها جمع شدهاند و تعریفشان ممکن است یکی نباشد. پس «حدود» را جدی بگیرید.
به گفتهی یک کارشناس بازار سرمایه، میانگین P/E بازار از ۱۳۹۹ به بعد زیر ۶٫۵ بوده است. یعنی بیشتر وقتها در کف دامنهی ۶ تا ۸ یا کمی پایینتر از آن بوده است. ریسکهای بالا میتواند یکی از دلیلهای آن باشد. طبق محاسبهی خودمان، از ۱۴۰۰ تا ۱۴۰۴ شاخص هر سال بعد از کسر تورم زیان واقعی داد. جنگ، تعطیلی بازار، قطعی انرژی و قیمتگذاری دستوری هم ریسک را بالا نگه داشتند، و وقتی ریسک بالاست، خریدار برای هر ریال سود ضریب پایینی میدهد.
از اول مرداد تا اوایل مهر ۱۴۰۵، P/E کل بازار از حدود ۵٫۸ به حدود ۹ رسید. یعنی بخش بزرگی از آن ارزانی از بین رفته است و دیگر نمیشود سهمی را فقط چون P/E پایینی دارد ارزان دانست. ولی ۹ هنوز خیلی کمتر از ۲۵ پایان خرداد ۱۳۹۹ است.
این عددها را مثل دماسنج بخوانید، نه مثل چراغ راهنما. وقتی P/E کل بازار پایین است، معمولاً ریسکهای بزرگ در قیمتها منعکس شدهاند و لزوماً هر سهمی ارزان نیست. وقتی بالا میرود، بازار برای هر ریال سود بیشتر میدهد و باید سراغ سهمی بروید که رشد سودش را با دلیل نشان میدهد. مثلاً با P/E بازار حدود ۹ در اوایل مهر ۱۴۰۵، سهمی با P/E برابر ۹ فقط میانگین بازار را میخرد و ارزانی در آن نیست.
نکتههایی دربارهی نسبت P/E که پیش از تصمیم باید بدانید
این پنج نکته را معمولاً کسی یاد میگیرد که یک بار P/E گمراهش کرده باشد. بهتر است همین حالا بدانید.
۱. EPS دستکاریپذیر است
چون P/E بر اساس EPS محاسبه میشود و شرکتها میتوانند با روشهای مختلف حسابداری، سود خود را کمتر یا بیشتر نشان دهند، باید همیشه به صحت EPS اعلامشده توجه کنید. یک تحلیلگر حرفهای EPS را خودش برآورد میکند، نه اینکه صرفاً به عدد اعلامی شرکت اکتفا کند.
۲. P/E به تنهایی کافی نیست
P/E فقط یکی از ابزارهای ارزشگذاری است. برای یک تصمیم خرید یا فروش کامل، باید ابزارهای دیگری مثل EV/EBITDA، P/B، P/S، تحلیل جریان نقدی و تحلیل تکنیکال را هم در کنار آن بررسی کنید. P/B و P/S را با مثال در مقالهی نسبتهای مالی ارزش بازار توضیح دادهایم.
۳. P/E منفی وجود ندارد
برای شرکتهایی که زیانده هستند (EPS منفی دارند)، محاسبه P/E معنایی ندارد. در این موارد از روشهای دیگری مثل EV/Sales یا ارزشگذاری بر اساس داراییها استفاده میشود.
۴. P/E بازار کل را هم بررسی کنید
علاوه بر P/E سهم و صنعت، P/E کل بازار هم مهم است و عددهای چند سال اخیرش را در بخش بالا آوردهایم. P/E بالای کل بازار گاهی هشدار حباب است و گاهی فقط بازتاب تورم و انتظار رشد سود. P/E پایین هم گاهی ارزانی است و گاهی بهای ریسک. ارزندگی کل بازار امروز و معنای آن برای مسیر شاخص را در تحلیل بازار سرمایه ایران در ۱۴۰۵ بررسی کردهایم.
۵. نرخ بهره و P/E رابطه معکوس دارند
این یکی از مهمترین نکتههاست و کمتر به آن اشاره میشود. وقتی نرخ بهرهی بانکی بالا میرود، P/E قابل قبول بازار پایین میآید. چرا؟ چون سرمایهگذاران میتوانند با ریسک کمتر از بانک سود بگیرند، پس دیگر حاضر نیستند برای هر ریال سود سهام عدد بالایی بپردازند. برای دیدن این رابطه کافی است عدد ۱ را بر P/E تقسیم کنید. P/E برابر ۸ یعنی سود شرکت هر سال حدود ۱۲٫۵ درصد قیمت سهم است، به شرط اینکه سود ثابت بماند.
رابطه نرخ بهره و P/Eوقتی سپرده یا صندوق درآمد ثابت سالی ۳۰ درصد سود میدهد، سهمی با P/E برابر ۸ و بازده سودی ۱۲٫۵ درصد کمجاذبه به نظر میرسد. در چنین دورهای قیمت سهام معمولاً زیر فشار میرود. سود صندوقهای درآمد ثابت در سال منتهی به فروردین ۱۴۰۵ حدود ۳۲ تا ۳۶ درصد گزارش شده است. اما نرخ بهره تنها متغیر نیست. تورم میانگین ۱۴۰۴ حدود ۴۸٫۳ درصد بود و تورم نقطهبهنقطهی شهریور ۱۴۰۵ به ۸۳٫۸ درصد رسید، هر دو بالاتر از سود صندوقهای درآمد ثابت. بخشی از خریداران سهام را پناهگاهی در برابر تورم میدانند. پس نرخ بهره را همیشه کنار تورم و نرخ ارز بخوانید.
نسبت P/E چه چیزی هست و چه چیزی نیست
جدول زیر آنچه گفتیم را در یک نگاه کنار هم میگذارد.
برای قدم بعدی، سهمی را که زیر نظر دارید باز کنید و سه عدد را کنار هم بنویسید، یعنی P/E خودش، P/E گروهش و P/E کل بازار. بعد بپرسید سود این شرکت سال بعد از کجا بالا میرود. اگر جواب روشنی دارید، سراغ P/E فوروارد و P/B بروید. اگر ندارید، بالا یا پایین بودن P/E هنوز چیزی به شما نمیگوید.
سلب مسئولیتمطالب این صفحه آموزشی است و توصیهی خرید یا فروش هیچ سهمی نیست. عددهای مثالها سادهشدهاند و عددهای بازار از گزارشهای منتشرشده گرفته شده و ممکن است با آمار رسمی فرق داشته باشند. پیش از هر تصمیم مالی، صورتهای مالی شرکت را در کدال بخوانید و در صورت نیاز با مشاور دارای مجوز مشورت کنید.


نظر شما درباره این مقاله چیست؟
شما چه امتیازی میدهید؟