

تصور کنید میخواهید سهام شرکتی را بخرید. صورتهای مالی آن را باز میکنید و میبینید که سود خوبی داشته است. اما آیا سودآوری به تنهایی کافی است؟ قطعاً نه. یک شرکت میتواند روی کاغذ سودآور باشد، اما در همان زمان از پرداخت حقوق کارمندانش یا بازپرداخت وامهای کوتاهمدتش عاجز باشد. اینجاست که نسبتهای نقدینگی وارد صحنه میشوند.
نسبت های مالی نقدینگی چیست؟
نسبتهای نقدینگی (Liquidity Ratios) ابزارهای تحلیلی هستند که توانایی یک شرکت را در بازپرداخت تعهدات و بدهیهای کوتاهمدت خود اندازهگیری میکنند. به زبان سادهتر، این نسبتها نشان میدهند که آیا شرکت میتواند «قبضهایش» را پرداخت کند یا خیر.
نقدینگی به زبان سادهنقدینگی یعنی سرعت و سهولت تبدیل دارایی به پول نقد. یک شرکت با نقدینگی بالا میتواند در هر لحظه بدهیهای کوتاهمدت خود را بپردازد بدون اینکه مجبور به فروش اضطراری داراییهای بلندمدت خود شود.
چرا نسبتهای نقدینگی برای سرمایهگذار مهم است؟
در تحلیل بنیادی سهام، نسبتهای نقدینگی در کنار نسبتهای سودآوری و اهرمی، یک تصویر جامع از سلامت مالی شرکت میسازند. این نسبتها کاربردهای عملی زیر را دارند:
- شناسایی خطر ورشکستگی: شرکتی که نسبتهای نقدینگی پایینی دارد، در خطر ناتوانی در پرداخت بدهیهایش قرار دارد.
- مقایسه با رقبا: با محاسبه این نسبتها میتوانید وضعیت مالی یک شرکت را با شرکتهای همصنعت مقایسه کنید.
- بررسی روند زمانی: صعودی یا نزولی بودن این نسبتها در طول چند سال، روایت بسیار مهمی از مسیر حرکت شرکت تعریف میکند.
- ارزیابی کیفیت مدیریت: مدیریت مناسب نقدینگی، نشانهای از کارایی تیم اجرایی شرکت است.
کجا این اطلاعات را پیدا کنیم؟تمام دادههای مورد نیاز برای محاسبه نسبتهای نقدینگی در «ترازنامه» شرکتها موجود است. شما میتوانید ترازنامه تمام شرکتهای بورسی را به صورت رایگان از سامانه کدال (codal.ir) دانلود و بررسی کنید.
سه نسبت کلیدی نقدینگی که باید بدانید
در تحلیل بنیادی سهام، سه نسبت اصلی برای بررسی نقدینگی یک شرکت استفاده میشود. هر کدام از این نسبتها از زاویهای متفاوت و با درجهای متفاوت از سختگیری، توان پرداخت شرکت را میسنجند.
۱. نسبت جاری (Current Ratio)
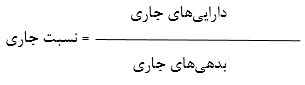
نسبت جاری، پایهایترین و پرکاربردترین نسبت نقدینگی است. این نسبت به سادگی نشان میدهد که شرکت به ازای هر ریال بدهی جاری، چند ریال دارایی جاری دارد.
مثال عملی: تفسیر نسبت جاری
فرض کنید شرکت «الف» در پایان سال مالی ۱۴۰۲، داراییهای جاری ۵۰۰ میلیارد تومانی و بدهیهای جاری ۴۲۷ میلیارد تومانی داشته باشد. نسبت جاری این شرکت برابر است با:
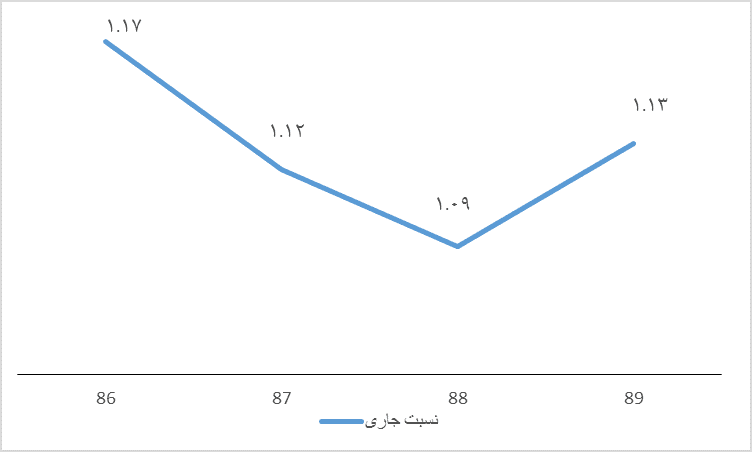
نسبت جاری = ۵۰۰ ÷ ۴۲۷ = ۱.۱۷
این عدد به این معناست که شرکت در ازای هر ۱۰۰ تومان بدهی کوتاهمدت، ۱۱۷ تومان دارایی نقدشونده دارد. نمودار زیر تغییرات این نسبت را برای شرکت فرضی الف در سالهای مختلف نشان میدهد:
چطور نسبت جاری را تفسیر کنیم؟
تفسیر نسبت جاری به دیدگاه و هدف تحلیلگر بستگی دارد:
دام نسبت جاری بالا!نسبت جاری بسیار بالا (مثلاً ۱۰) لزوماً نشانه خوبی نیست. این میتواند به معنای خواب سرمایه، انباشت موجودی غیرضروری یا عدم استفاده بهینه از ظرفیت وامگیری باشد. سود اصلی یک شرکت معمولاً از داراییهای غیرجاری آن حاصل میشود، نه داراییهای جاری.
نسبت جاری از نگاه ذینفعان مختلف
نکته جالب اینجاست که ذینفعان مختلف، نسبت جاری را با دید متفاوتی ارزیابی میکنند:
- بستانکاران و بانکها: ترجیح میدهند این نسبت بالاتر باشد تا مطمئن شوند طلبشان پرداخت میشود.
- سهامداران بلندمدت: ممکن است نسبت پایینتر (اما بالای ۱) را ترجیح دهند، چون نشان میدهد داراییها برای رشد شرکت به کار گرفته شدهاند.
- تحلیلگران بنیادی: به روند تغییر این نسبت در طول زمان بیشتر از عدد لحظهای آن توجه میکنند.
۲. نسبت آنی یا سریع (Quick Ratio)
نسبت جاری یک نقطه ضعف مهم دارد: موجودی کالا (انبار) را به عنوان دارایی نقدشونده حساب میکند. اما در واقعیت، فروش موجودی کالا زمان میبرد و قطعی نیست. نسبت آنی این مشکل را حل میکند.
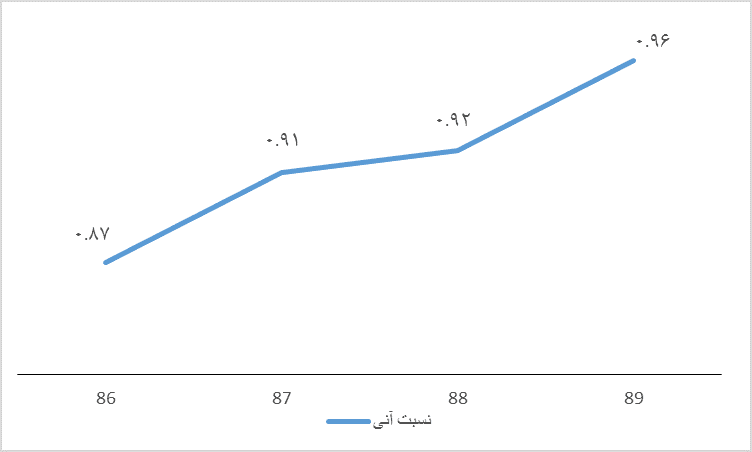
نسبت آنی یا نسبت سریع (Quick Ratio)، موجودی مواد و کالا را از صورت کسر حذف میکند و فقط داراییهایی را در نظر میگیرد که سریعاً به پول نقد تبدیل میشوند.
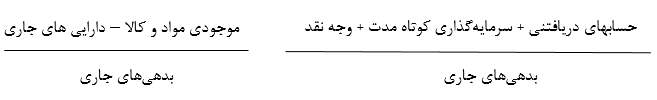
نمودار زیر مقایسه نسبت جاری و آنی شرکت فرضی الف را در طول زمان نشان میدهد. اختلاف بین این دو نسبت دقیقاً نشاندهنده حجم موجودی کالای انبار شرکت است:
موجودی انبار زیاد: نعمت یا مشکل؟
وقتی اختلاف نسبت جاری و آنی زیاد است، یعنی شرکت موجودی انبار زیادی دارد. این موضوع دو روی سکه دارد:
- جنبه مثبت: موجودی بالا ریسکهای عملیاتی مثل قطع زنجیره تامین یا افزایش ناگهانی قیمت مواد اولیه را کاهش میدهد.
- جنبه منفی: خواب سرمایه، کاهش بهرهوری، احتمال کهنه شدن یا فساد کالا، و پنهان شدن ضعفهای بخش عملیات.
نکته تحلیلگران حرفهایدر صنایع تولیدی ایران که اغلب با مشکل تامین مواد اولیه روبرو هستند، موجودی انبار بالا گاهی یک مزیت رقابتی محسوب میشود. اما در صنایع خدماتی و فناوری، موجودی انبار بالا معمولاً یک نشانه هشداردهنده است.
۳. نسبت وجه نقد (Cash Ratio)
نسبت وجه نقد، محافظهکارانهترین نسبت نقدینگی است. این نسبت فقط نقدترین داراییهای شرکت یعنی وجه نقد و معادلهای نقدی (اوراق بهادار کوتاهمدت) را در نظر میگیرد و حسابهای دریافتنی را هم حذف میکند.
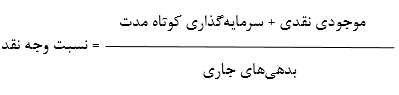
این نسبت سوال میپرسد: «اگر همین امروز همه بستانکاران بیایند درِ شرکت، آیا میتواند فقط از محل پول نقد موجودش همه را راضی کند؟» این سطح از سختگیری، این نسبت را برای شرایط بحرانی بسیار مفید میکند.
مقایسه جامع سه نسبت نقدینگی
برای درک بهتر تفاوت این سه نسبت، به جدول زیر توجه کنید. تمام تفاوت در صورت کسر است، نه مخرج:
قانون طلایی تفسیر نسبتهای نقدینگیبالاتر بودن نسبتهای نقدینگی از عدد ۱ به معنای وضعیت مناسب است. اما مهمتر از عدد لحظهای، روند تغییر این نسبتها در طول زمان است. اگر این نسبتها در سالهای متوالی صعودی باشند، نشانه بهبود واقعی وضعیت مالی شرکت است.
محدودیتهای نسبتهای نقدینگی که باید بدانید
نسبتهای نقدینگی ابزارهای قدرتمندی هستند، اما نباید به تنهایی برای تصمیمگیری استفاده شوند. این نسبتها محدودیتهایی دارند:
- تصویر لحظهای هستند: ترازنامه در یک تاریخ خاص تهیه میشود و ممکن است وضعیت واقعی را نشان ندهد. شرکتها میتوانند با مدیریت زمانبندی پرداختها، نسبتهای انتهای سال را مصنوعاً بهتر نشان دهند.
- کیفیت حسابهای دریافتنی: در نسبت آنی، حسابهای دریافتنی معوق (که ممکن است هرگز وصول نشوند) هم شمارش میشوند.
- تفاوت صنعتی: نسبت جاری مناسب برای یک شرکت خردهفروش با یک شرکت تولیدی متفاوت است. همیشه در بستر صنعت مقایسه کنید.
- جریان نقدی مهمتر است: در تحلیل پیشرفته، صورت جریان وجوه نقد اطلاعات دقیقتری از توان نقدینگی واقعی شرکت میدهد.
هشدار مهم برای سرمایهگذارانهرگز تصمیم خرید یا فروش سهام را صرفاً بر اساس یک نسبت مالی نگیرید. نسبتهای نقدینگی باید در کنار نسبتهای سودآوری، اهرمی، فعالیت و ارزشگذاری بررسی شوند تا تصویر کاملی از وضعیت شرکت به دست آید.
جمعبندی: نسبتهای نقدینگی را چطور در تحلیل سهام به کار ببریم؟
نسبتهای نقدینگی یکی از پایهایترین ابزارهای تحلیل بنیادی هستند که هر سرمایهگذار بورسی باید با آنها آشنا باشد. در اینجا یک چکلیست کاربردی برای استفاده از این نسبتها ارائه میدهیم:
- ✅ ابتدا ترازنامه شرکت را از سامانه کدال استخراج کنید.
- ✅ هر سه نسبت (جاری، آنی و وجه نقد) را محاسبه کنید.
- ✅ این نسبتها را برای ۳ تا ۵ سال گذشته محاسبه کنید و روند آنها را بررسی کنید.
- ✅ نتایج را با میانگین صنعت یا شرکتهای رقیب مقایسه کنید.
- ✅ اختلاف نسبت جاری و آنی را بررسی کنید تا کیفیت موجودی انبار را بسنجید.
- ✅ در کنار این نسبتها، صورت جریان وجوه نقد را هم مطالعه کنید.


نظر شما درباره این مقاله چیست؟
شما چه امتیازی میدهید؟